Blogcikkek

Hírek, cikkek, gyorselemzések és ügyfélkérdések tanácsadóink által kidolgozott megválaszolása és kielemzése közül válogathat. Használja a kategóriák szerinti szűkítést lehetővé tevő szűrőnket és böngésszen a mintegy 1500 archív tartalom között!

AdóPraxis

ÁNYK helyett ONYA – így változik az elektronikus nyomtatványkitöltés 2027-től

Az ÁNYK 2026. december 31-én leáll, az elektronikus adóügyintézésben használt nyomtatványok és adatszolgáltatások pedig más digitális platformokra kerülnek át. 2026. október 27-i szakmai napunkon Tánczos Zoltán és Nyilas Gábor, a NAV szakértői mutatják be az átállás gyakorlati kérdéseit és az új elektronikus ügyintézési környezet használatát.
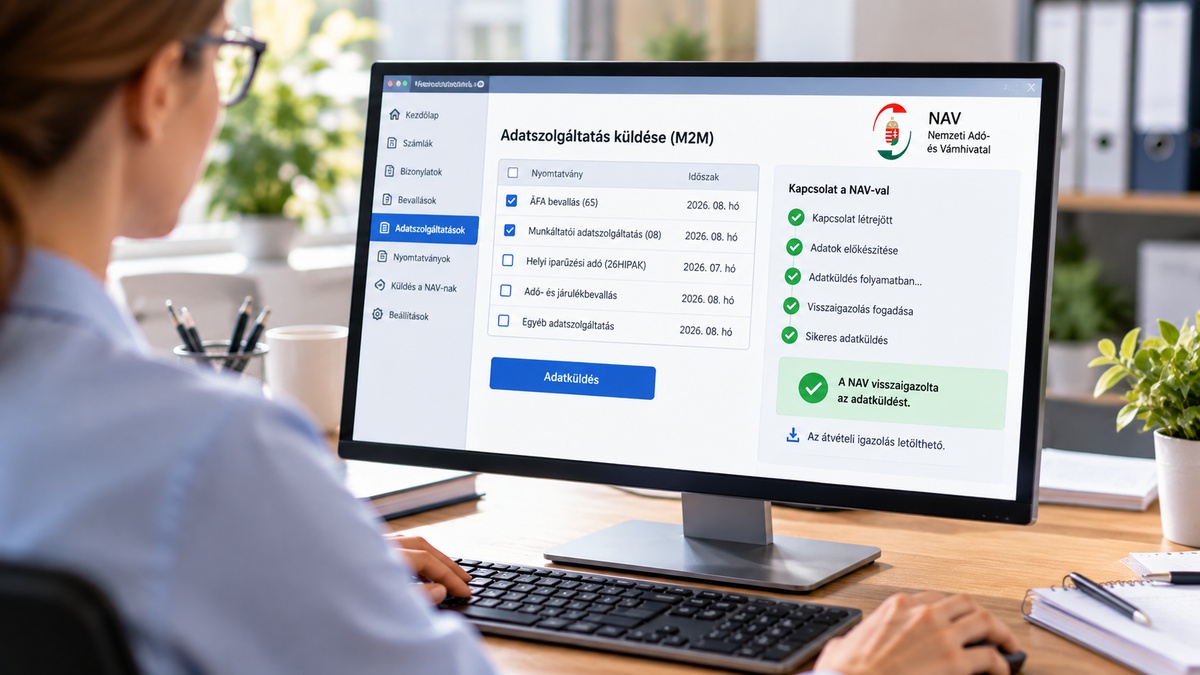
ÁNYK helyett M2M – így működik a gépi adatkapcsolat a NAV-val

Az ÁNYK 2026. december 31-i kivezetésével az M2M gépi kapcsolat szerepe is felértékelődik az elektronikus adóügyintézésben. 2026. október 27-i szakmai napunkon Tánczos Zoltán és Nyilas Gábor, a NAV szakértői mutatják be az M2M használatát, a gépi űrlapbeküldést, az adatlekérdezéseket és az új formátumú bizonylatokhoz kapcsolódó változásokat.

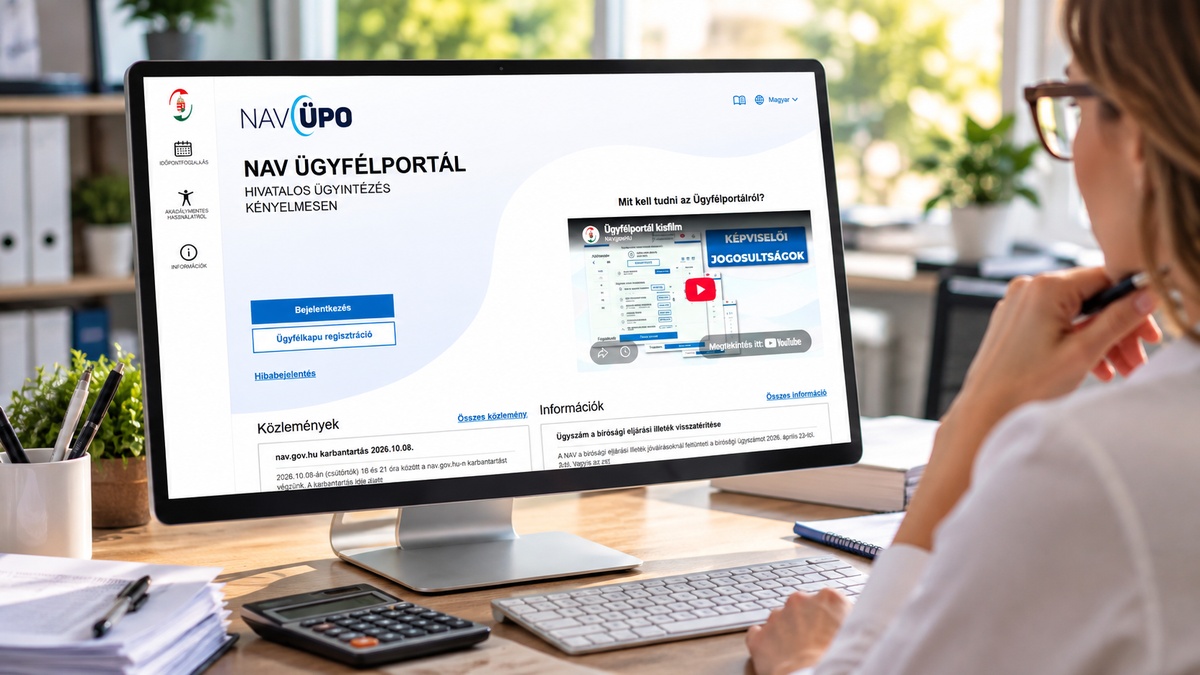
NAV Ügyfélportál – ezek a szolgáltatások segítik az elektronikus adóügyintézést

A NAV Ügyfélportálon több mint 12 ezer adattípus kérdezhető le, köztük az adószámlával, a foglalkoztatással és a bevallási kötelezettségekkel kapcsolatos információk. 2026. október 27-i Felkészülés az ÁNYK átállásra – DÁP, ONYA, M2M és Ügyfélportál a mindennapi gyakorlatban című szakmai napunkon Tánczos Zoltán és Nyilas Gábor, a NAV szakértői mutatják be az Ügyfélportál szolgáltatásait, fejlesztési irányait és az ÁNYK átálláshoz kapcsolódó változásokat.

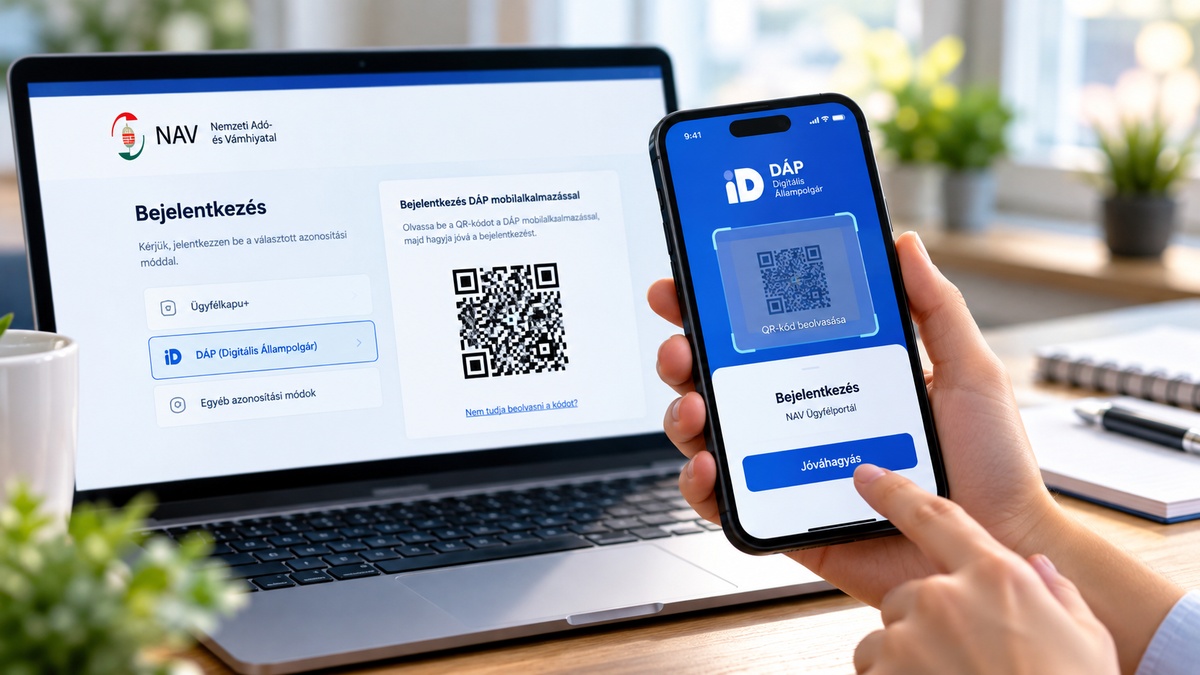
DÁP a NAV-os ügyintézésben – így használható a digitális azonosítás

Az ÁNYK 2026. december 31-i kivezetésével átalakul az elektronikus ügyintézés eddig megszokott rendszere. A DÁP az elektronikus azonosításban kap szerepet. 2026. október 27-i Felkészülés az ÁNYK átállásra – DÁP, ONYA, M2M és Ügyfélportál a mindennapi gyakorlatban című szakmai napunkon Tánczos Zoltán és Nyilas Gábor, a NAV szakértői mutatják be az ÁNYK átállás gyakorlati kérdéseit és az új elektronikus ügyintézési környezet használatát.
Cégeladás nagy értékű ingatlannal

Kivás cége (kft.) eladását tervezi tulajdonosa. A céghez két jelentős értékű ingatlan tartozik. Hogyan kell felértékelni ezeket az ingatlanokat, illetve: hogyan alakul a tulajdonos adófizetési kötelezettsége?

Visszatartott felszolgálási díj

Kedvező adózási lehetőségei miatt kedvelt juttatási formává vált a szervízdíj, de előfordulhat, hogy likviditási gondok miatt nem az aktuális hónap bérfizetésével, csak később és visszamenőlegesen történik meg a fizetés. Van erre szabályos és jogkövető lehetőség?

Kompenzációs felárra jogosult őstermelő

Őstermelői tevékenységet tervező egyéni vállalkozó az általános szabályok szerint állapítja meg az áfát. Őstermelői tevékenységet kíván folytatni, ahol kompenzációs felárra szeretne igényt tartani, s a mezőgazdasághoz kapcsolódó számlák áfatartalmát nem kívánja visszaigényelni, s ezáltal a fordított adózás alá eső vetőmagok áfáját is megfizeti a szállító részére. Hogyan jár el helyesen az egyéni vállalkozó ebben az esetben?

Tartós megbízás pályázati projektben

Egy pályázaton belül két munkatárs egy kétéves időszakban összesen 46 alkalommal átlagosan havi két alkalommal összesen 48 000 forint díjazásért végez megbízási tevékenységet. A program 2028. augusztus 31-ig szól, de a 46 alkalmat összesen 36 hónap alatt kell teljesíteni. Első alkalmak 2026. szeptember 10. és szeptember 24. Hogyan kell az adatokat a 08-as bevallásban szerepeltetni?

Hogyan kell elszámolni a kapott támogatásokat a számvitelben?

A kapott támogatások számviteli elszámolását a támogatás jogcíme, célja és finanszírozási módja egyaránt meghatározza: ettől függ, mikor számolható el bevételként, és mikor szükséges időbeli elhatárolást alkalmazni. 2026. október 21-i szakmai napunkon Botka Erika könyvvizsgáló, az MSZSZE elnöke gyakorlati eseteken és számszaki példákon keresztül mutatja be a részleteket.

Ingatlan könyvelése végelszámolás során

Végelszámolással megszüntetendő cégben (bt.) ingatlanjának könyv szerinti értéke kb. 2 milló forint, de ennél lényegesen többet ér (akár 50 millió forint). A cég minden tartozását rendezte, a végén már csak ez az ingatlan marad, és pénzeszköz. A forrás oldalon a jegyzett tőke és eredménytartalék. Hogyan kell az ingatlant a vagyonfelosztási javaslatban szerepeltetni és átadni a tulajdonosoknak?