
Kovács-Kneitner Lea
számvitel szakértő
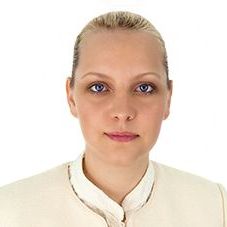
Kovács-Kneitner Lea
igazságügyi és nemzetközi adószakértő
Okleveles közgazdász, mérlegképes könyvelő, okleveles nemzetközi és igazságügyi adószakértő, könyvvizsgáló-jelölt, a Menedzser Praxis Tudás- és Válaszközpont állandó szakértője. Kiemelt tanácsadási szakterületei az ingatlan- és tőkejövedelmek adózása, de tanácsadó tevékenysége kiterjed a bérügyi kérdések, személyi jövedelemadó-tanácsadás és tb-ügyintézés területeire is. Adószakértőként, rendszeresen és kiemelt terjedelemben ad elő a Menedzser Praxis Tudás- és Válaszközpont szakmai napjain. Főbb szakterületei a hazai és nemzetközi nagyvállalatok összetett nemzetközi tranzakciói, transzferár, ingatlan- és tőkejövedelmek adózása.
Kérdezek
Szakértőnk legfrissebb megválaszolt kérdései (58)
Bértámogatás átalányadózó egyéni vállalkozónál
Egy átalányadózó egyéni vállalkozó munkaügyi bértámogatást szeretne igénybe venni egy új alkalmazott foglalkoztatása során. A munkaügyi bértámogatás az átalányadózó egyéni vállalkozónál vállalkozói bevételnek minősül? Figyelembe kell venni a mentes keret meghatározásánál?
Egyéni vállalkozás átalakulásának könyvelése
Amennyiben egyéni vállalkozásból társas vállalkozás lesz, milyen könyvelési tételekkel kell a nyitó mérleget elkészíteni?
Deviza folyószámla
Amennyiben a devizás (eurós) folyószámla negatívba megy át és a bank levonja a bankköltséget (ekkor már negatív a folyószámla), akkor a levont eurós összeget (-1,22 euró) a választott MNB árfolyamon kell átváltani forintra?
Különbözeti adó
A könyvelő iroda egyik cége EU-ból vásárol használt személygépkocsit, amit belföldön elad. Bejelentkezett a NAV-nál különbözeti áfa elszámolásra. Hogyan alakul a különbözeti adóval kapcsolatos könyvelési és nyilvántartási kötelezettség?
E számlák kontírozása
Milyen módon kontírozzuk az E-számlát? Megfelel ha kinyomtatjuk a számlát, és azt kontírozzuk, lefűzzük, és az eredeti E-számlát megőrizzük elektronikus formában?
AdóPraxis adószakmai értesítő
Iratkozzon fel heti értesítőnkre és értesüljön Ön is rendszeresen az AdóPraxisban elérhető legújabb hírekről, tartalmakról, képzésekről és szakértői elemzésekről!