
Leipán Tibor
adótanácsadó, cégjogi szakértő
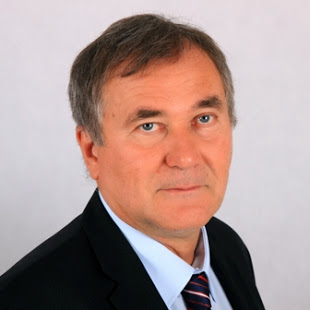
Leipán Tibor
könyvvizsgáló, adószakértő, belső ellenőr
Adótanácsadó, cégjogi szakértő, a Menedzser Praxis Tudás-és Válaszközpont állandó vezető szakértője. Több évtizedes pályafutása alatt az állami szférában és a versenyszektorban szerzett szakmai tapasztalatait a Menedzser Praxis Szakkiadó és Gazdasági Tanácsadó Kft. adótanácsadójaként kamatoztatja, maga szintű segítséget nyújtva ügyfeleink, partnereink számára. Kiemelt figyelemmel szemlézi az adójogszabályok változásait, rendszeresen publikál a személyi jövedelemadó, társasági adó és kisadók témaköreiben. Cégünknél végzett szakértői és tanácsadói tevékenysége az adózás számos területére kiterjed. Kiemelt szakterületei a munkáltatói kötelezettségekkel és cégvezetéssel összefüggő adózási kérdések, valamint a kapcsolódó adóeljárási problémák. Különösen nagy számban válaszol meg a kisadózás (Kata, Kiva, átalányadó, őstermelők) körébe tartozó kérdéseket. Havi 70-80 megválaszolt kérdéssel és személyes tanácsadással cégünk egyik legjelentősebb tanácsadói portfólióval rendelkező szakértője.
KérdezekSzakértőnk legfrissebb cikkei (175)
Szakértőnk legfrissebb megválaszolt kérdései (302)
Borravaló kezelése
Hogyan kell technikailag kezelni a borravalót, hogy az a nyilvántartásokban ne árbevételként jelenjen meg, biztosítva az adómentességet? Van-e valami olyan összeghatár, melyet elérve, személyenként már nem lehet adómentes a borravaló összege?
Tulajdonos tag Járulékfizetése
Magánszemély, egy Kft.-ben 50%-os tulajdonos tagja a Kft.-be be van jelentve 20 órás munkavállalói jogviszonyban. Hogyan kell megfizetni a járulékokat? Főállású társas vállalkozónak minősül? Máshol nincs 36 órát elérő munkaviszonya.
Törökországban levont forrásadó
Cégünk közvetített szolgáltatásként előadói díjat számláz egy török cégnek. A török cég 20% forrásadót levon a számla összegéből, tehát a számlázott összeg 80%-a kerül átutalásra. Decemberben erről angol nyelvű igazolást adnak, mely tartalmazza a két cég adatait, valamint a levon adó összegét. Milyen lehetősége van a cégnek ezt az adót visszaigényelni, vagy levonható-e a fizetendő társasági adóból?
Végelszámolás utáni ingatlan illeték
A korábban ingatlan apporttal létrejövő kft. esetében szeretnék "végelszámolni" a céget. A tulajdoni arányoknak megfelelően visszaadott ingatlanok után kell-e illetéket fizetni, a magánszemélynek, illetve a kft.-nek?
Átalányadózó HIPA bevallása
Átalányadózó egyéni vállalkozó 2025. évre most adja be az iparűzési adóbevallását. Az éves árbevétele 16.000 eFt volt. Mennyi HIPA-t kell fizetnie?
AdóPraxis adószakmai értesítő
Iratkozzon fel heti értesítőnkre és értesüljön Ön is rendszeresen az AdóPraxisban elérhető legújabb hírekről, tartalmakról, képzésekről és szakértői elemzésekről!